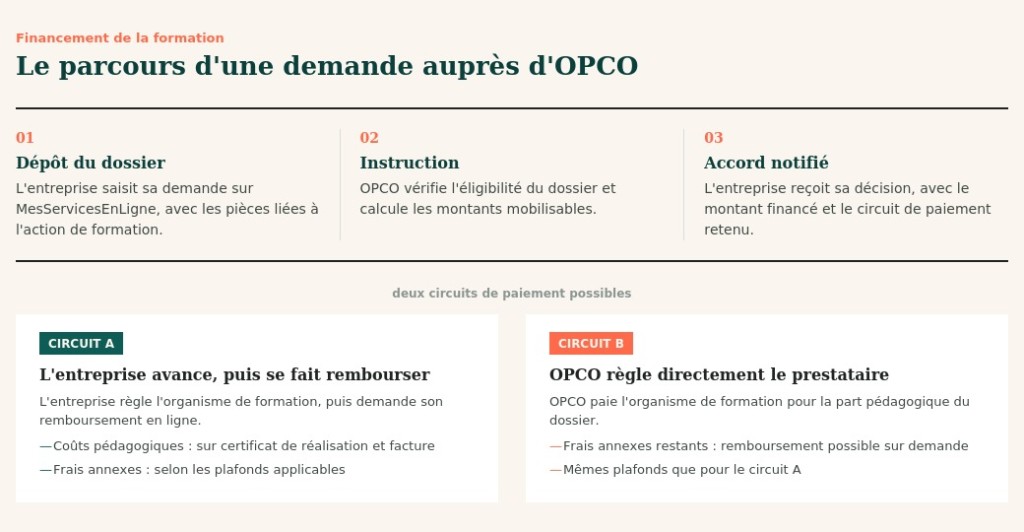
À compter du 1er octobre 2026, les modalités de financements des formations professionnelles évoluent. Dans le cadre de la réforme fiscale de la TVA, la généralisation de la fin de subrogation de paiement modifiera la façon dont les entreprises financent leurs actions de formation.
Ce qui peut changer concrètement pour votre entreprise
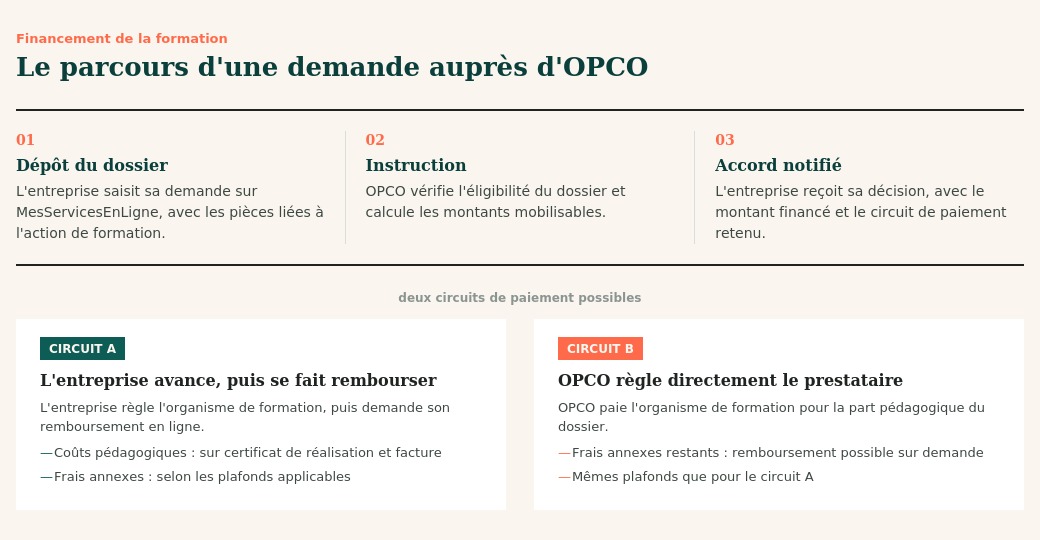
Jusqu’à présent, de nombreuses entreprises bénéficiaient de la « subrogation de paiement » : après accord de financement, l’OPCO réglait directement tout ou partie de la facture à l’organisme de formation.
À compter du 1er octobre 2026, ce mécanisme ne pourra plus être utilisé systématiquement.
Selon votre OPCO, la formation concernée et le financement mobilisé, votre entreprise pourra donc être amenée à :
- recevoir directement la facture de l’organisme de formation ;
- régler la totalité de la facture ;
- transmettre ensuite les justificatifs ou une demande de remboursement à son OPCO ;
- percevoir le montant correspondant à la prise en charge accordée.
Cette évolution peut donc entraîner une avance de trésorerie plus importante pour les entreprises, notamment celles qui organisent régulièrement des formations pour leurs salariés.
Les financements des OPCO sont-ils supprimés ?
Non, les financements OPCO ne sont pas supprimés.
La réforme concerne principalement les modalités administratives, fiscales et financières de prise en charge des formations. Elle ne signifie pas la disparition des financements proposés par les OPCO.
Les entreprises devront toujours vérifier l’éligibilité de leur projet, déposer leur demande de prise en charge et obtenir l’accord de financement de leur OPCO selon les règles applicables.
Les critères, plafonds et dispositifs de financement restent propres à chaque OPCO et aux différentes branches professionnelles. Opco EP indique par exemple que ses critères d’éligibilité ainsi que ses règles et plafonds de prise en charge restent inchangés au 1er octobre.
Toutes les formations sont-elles concernées ?
Non. Les modalités diffèrent selon les dispositifs et les OPCO.
Les contrats d’apprentissage, notamment, ne sont pas concernés par cette évolution des modalités de financement liée à la TVA.
D’autres exceptions peuvent également exister. Ainsi, certains OPCO maintiennent la possibilité d’un règlement direct de l’organisme de formation pour certaines actions relevant du plan de développement des compétences des entreprises de moins de 50 salariés.
Le bon réflexe : consulter l’accord de prise en charge transmis par votre OPCO. Celui-ci doit préciser les modalités de règlement applicables à votre formation.
Vous prévoyez des formations fin 2026 ? Anticipez dès maintenant
Si vous avez prévu des formations à l’automne ou à la fin de l’année 2026, mieux vaut ne pas attendre pour déposer vos demandes de financement.
Les règles de transition diffèrent en effet selon les OPCO.
À titre d’exemple, Opco EP indique que les demandes validées jusqu’au 30 septembre 2026 continueront à bénéficier de ses modalités de paiement actuelles. L’Afdas recommande pour sa part de déposer les demandes au plus tard le 15 septembre afin de permettre leur instruction avant l’entrée en vigueur de la réforme.
Il est donc recommandé de :
- identifier dès maintenant les formations prévues au dernier trimestre 2026 ;
- vérifier les possibilités de financement auprès de votre OPCO ;
- déposer les demandes de prise en charge suffisamment tôt ;
- vérifier les modalités de règlement indiquées dans l’accord de financement ;
- anticiper, si nécessaire, l’avance de trésorerie correspondant au coût de la formation.
Attention : la date de dépôt du dossier ne garantit pas à elle seule le maintien des anciennes modalités. Les règles de transition et les délais d’instruction sont propres à chaque OPCO.
Vous souhaitez faire le point ? Nous conseiller sont à votre disposition pour vous accompagner.